FFU.WartaGlobal
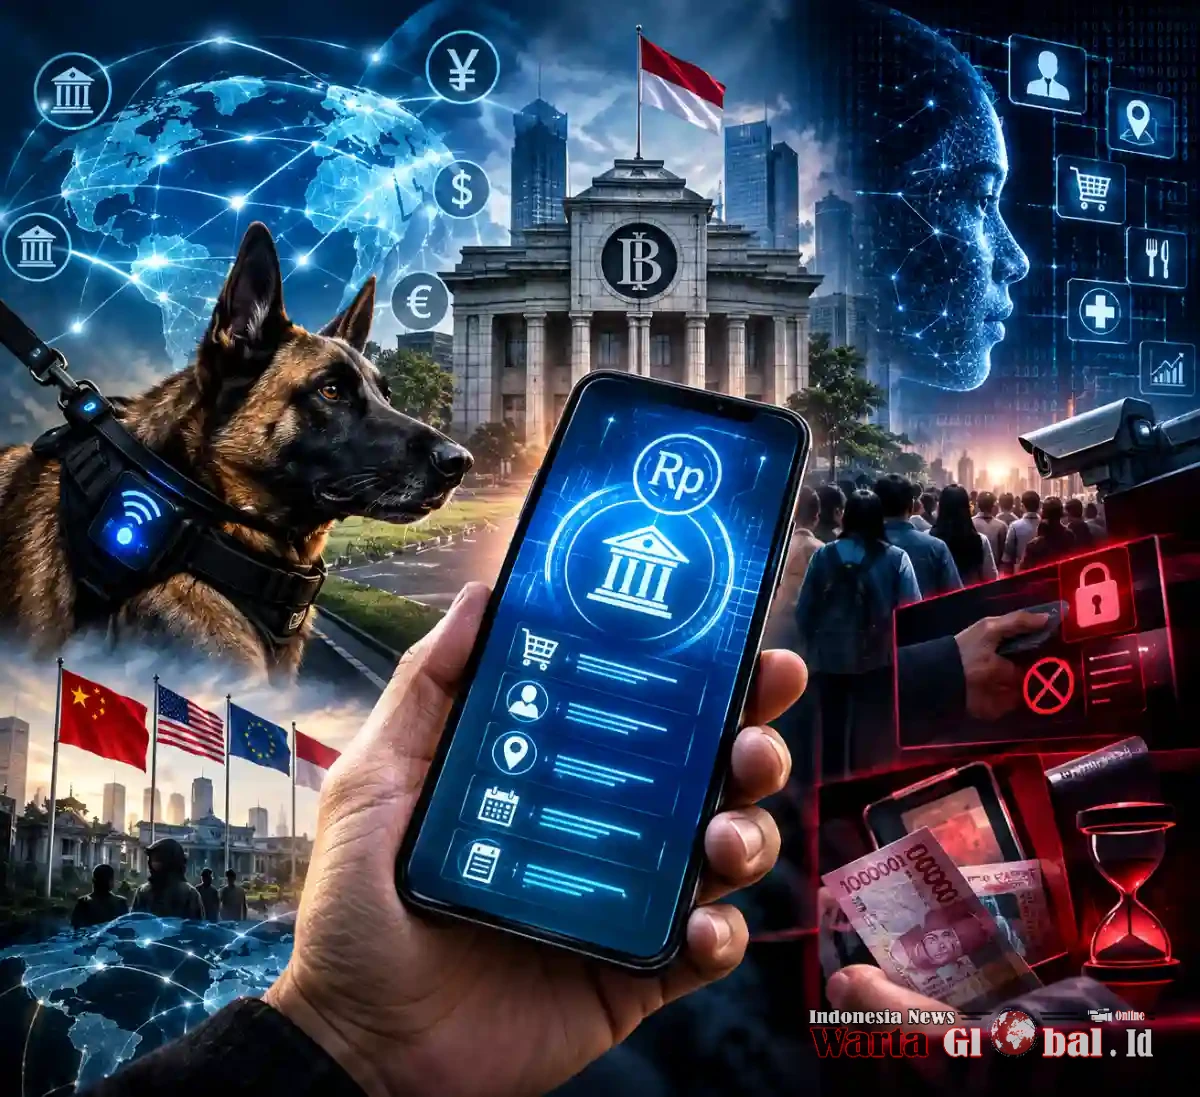
Soroti Uang Digital: CBDC, Anjing Pelacak Ekonomi atau Masa Depan Sistem Pembayaran?
Publisher
Admin Redaksi
-
Monday, September 21, 2026
Poto AI
Rupiah Digital Bukan GoPay, Bukan Rekening Bank, Bukan Crypto — Tetapi Jejak Digital Uang Menjadi Pertanyaan Besar
JAKARTA–WartaGlobal.Id
Uang sedang berubah wajah.
Jika selama berabad-abad uang identik dengan lembaran kertas dan keping logam, revolusi berikutnya adalah uang yang hadir sebagai instrumen digital bank sentral.
Namanya Central Bank Digital Currency (CBDC).
Di Indonesia, Bank Indonesia menyebutnya Rupiah Digital.
Pertanyaannya bukan lagi sekadar “apakah uang akan menjadi digital?”
Pertanyaan jurnalistik yang jauh lebih penting adalah:
Seberapa jauh negara dapat mengetahui jejak uang digital masyarakat, siapa yang dapat mengakses datanya, bagaimana data itu dilindungi, dan batas apa yang tidak boleh dilampaui?
Di titik inilah publik perlu membaca CBDC bukan dengan ketakutan, tetapi juga tidak dengan kepatuhan tanpa pertanyaan.
CBDC BUKAN GOPAY, BUKAN REKENING BANK, BUKAN CRYPTO
CBDC adalah bentuk digital uang bank sentral.
Bank Indonesia menjelaskan bahwa Rupiah Digital merupakan klaim langsung terhadap Bank Indonesia sebagai penerbit, berbeda dari uang elektronik atau instrumen pembayaran yang merupakan klaim terhadap bank komersial atau penyedia jasa pembayaran.
Karena itu, menyamakan Rupiah Digital dengan GoPay, saldo rekening bank, atau cryptocurrency adalah keliru.
CBDC juga bukan cryptocurrency.
Jika crypto pada umumnya dibangun di atas aset atau jaringan tertentu tanpa menjadi kewajiban bank sentral, CBDC merupakan bagian dari sistem uang resmi yang diterbitkan bank sentral.
PROJECT GARUDA: INDONESIA SUDAH MEMULAI
Bank Indonesia meluncurkan Project Garuda pada 30 November 2022 sebagai kerangka eksplorasi arsitektur Rupiah Digital.
Tahap awal yang diumumkan BI bukan langsung membuat seluruh masyarakat menggunakan CBDC ritel.
BI memulai dengan desain dan eksperimen wholesale Digital Rupiah, termasuk penerbitan, transfer dan redemption. Tahapan pengembangan mencakup konsultasi, proof of concept, prototyping, piloting/sandboxing dan evaluasi kebijakan.
Artinya, kalimat “CBDC ritel nasional sudah berjalan penuh” tidak dapat dipertanggungjawabkan berdasarkan sumber resmi yang tersedia.
BI sendiri dalam dokumen 2024 masih menjelaskan eksperimentasi Rupiah Digital dengan fokus pada pencetakan dan pengedaran secara wholesale bersama bank-bank terpilih.
DUNIA MEMANG SEDANG MENGUJI CBDC
Fenomena CBDC bukan isu Indonesia semata.
Survei BIS terhadap 93 bank sentral untuk tahun 2024 menemukan 91% atau 85 bank sentral sedang mengeksplorasi CBDC retail, wholesale, atau keduanya. BIS juga mencatat bahwa pengembangan wholesale CBDC secara agregat lebih maju dibandingkan retail CBDC.
Jadi angka 86 persen yang sering beredar bukan angka terbaru BIS.
Data terbaru yang dikutip BIS adalah 91 persen.
Perbedaannya penting.
Sebab dalam jurnalistik, angka bukan ornamen.
Angka adalah fakta yang harus mempunyai tahun, populasi survei, dan sumber.
BSPI 2030: RUPIAH DIGITAL MASUK PETA KEBIJAKAN
Bank Indonesia telah menetapkan Blueprint Sistem Pembayaran Indonesia 2030 (BSPI 2030).
Blueprint tersebut mempunyai lima inisiatif utama:
Infrastruktur;
Industri;
Inovasi;
Internasional;
Rupiah Digital.
Implementasinya dilakukan bertahap pada periode 2025–2030.
Dengan demikian, Rupiah Digital memang bukan rumor.
Ia merupakan bagian resmi dari arah kebijakan sistem pembayaran Indonesia.
Namun, keberadaan dalam blueprint tidak otomatis berarti seluruh fitur CBDC sudah ditetapkan.
Justru di sinilah ruang pengawasan publik diperlukan.
JEJAK DIGITAL: DI SINILAH PERTANYAANNYA
Tunai memiliki karakteristik berbeda dengan transaksi digital.
Pada transaksi digital, informasi transaksi dapat menghasilkan digital trail.
IMF mencatat bahwa CBDC secara desain dapat memungkinkan data seperti riwayat transaksi, karakteristik pengguna dan pola perilaku dikumpulkan, disimpan dan diproses. IMF juga menekankan bahwa persoalan tersebut sangat bergantung pada desain sistem, aturan akses, penyimpanan data dan mekanisme perlindungan privasi.
Maka pertanyaan publik menjadi sangat konkret:
Siapa yang mengetahui transaksi?
Siapa yang menyimpan datanya?
Berapa lama data disimpan?
Siapa yang boleh meminta akses?
Dalam kondisi hukum seperti apa data dapat diberikan kepada aparat?
Apakah masyarakat mempunyai mekanisme keberatan dan koreksi?
Apakah transaksi tertentu dapat dibatasi?
Ini bukan pertanyaan anti-digital.
Ini adalah pertanyaan tata kelola.
PROGRAMMABLE MONEY: JANGAN CAMPURADUKKAN KONSEP DENGAN KEBIJAKAN INDONESIA
Salah satu isu paling sensitif dalam pembahasan CBDC adalah programmability.
Secara teknis, programmable money dapat dirancang dengan kondisi tertentu, misalnya uang hanya dapat digunakan untuk tujuan tertentu atau mempunyai batas waktu penggunaan.
IMF memang mengakui bahwa programmability secara teoritis dapat digunakan untuk pembayaran bersyarat, termasuk pembatasan tempat atau waktu penggunaan.
Tetapi di sinilah klaim harus dihentikan sebelum berubah menjadi kesimpulan.
Belum ada dasar untuk mengatakan bahwa Rupiah Digital Indonesia akan otomatis dibuat “hangus” pada tanggal tertentu atau dapat dibekukan sesuka hati.
Kajian hukum IMF 2025 bahkan mencatat bahwa banyak otoritas justru menyatakan tidak akan membuat retail CBDC menjadi programmable money dengan model pembatasan seperti itu karena persoalan hukum dan hak kepemilikan.
Bahkan dalam pernyataan mengenai digital euro, otoritas Eropa menegaskan desain mereka tidak dimaksudkan menjadi uang yang dapat diprogram pemerintah dengan masa berlaku atau pembatasan barang/jasa tertentu.
Jadi:
“CBDC bisa diprogram” adalah konsep teknologi.
Sedangkan:
“Rupiah Digital masyarakat akan dibuat hangus” adalah klaim kebijakan yang membutuhkan bukti hukum dan desain resmi.
Dua hal tersebut tidak boleh disamakan.
LALU, APA YANG DIKHAWATIRKAN?
Bukan semata-mata uang digital.
Yang patut diawasi adalah konsentrasi data dan kekuasaan.
Semakin banyak transaksi masuk ke infrastruktur digital, semakin besar pula nilai data pembayaran.
IMF menyebut CBDC dapat menghasilkan jejak digital yang menghubungkan identitas dengan transaksi. Pada saat yang sama, IMF menekankan perlunya transparansi, akuntabilitas, kebijakan akses data dan teknologi peningkat privasi.
Maka prinsip yang harus diuji publik bukan:
Digital atau tidak digital?
Melainkan:
Digital dengan perlindungan apa?
mBRIDGE: FAKTA JANGAN DIBENGKOKKAN
Ada pula klaim bahwa Indonesia telah terhubung sebagai anggota mBridge bersama China, Hong Kong, Thailand dan Uni Emirat Arab.
Faktanya, mBridge memang merupakan platform multi-CBDC yang dikembangkan melalui kolaborasi BIS Innovation Hub, Bank of Thailand, Central Bank of the UAE, Digital Currency Institute of People's Bank of China dan Hong Kong Monetary Authority. Platform tersebut dikembangkan untuk pembayaran lintas negara berbasis DLT.
Namun sumber BIS tersebut tidak mencantumkan Bank Indonesia sebagai anggota awal mBridge.
Karena itu, tidak tepat menyimpulkan bahwa Rupiah Digital Indonesia berada di bawah kendali infrastruktur luar negeri hanya karena Indonesia mengembangkan kerja sama pembayaran internasional.
BI memang mempunyai agenda memperluas konektivitas pembayaran antarnegara, tetapi kerja sama internasional tidak sama dengan kehilangan kedaulatan sistem pembayaran.
NIK, REKENING BANK DAN DIGITALISASI: TIGA PERKEMBANGAN YANG PERLU DIBACA BERSAMA
Perkembangan lain yang menarik perhatian adalah kebijakan identitas digital dan inklusi keuangan.
Pada September 2026, Presiden Prabowo Subianto meminta agar masyarakat Indonesia memiliki rekening bank. Pemerintah kemudian menyiapkan mekanisme penyediaan rekening melalui BRI dan BSI.
Menko Perekonomian Airlangga Hartarto menyatakan data Dukcapil akan digunakan dan dipadankan dengan sistem Bank Indonesia, termasuk untuk sistem pembayaran dan gateway menggunakan QRIS.
Secara resmi, tujuan yang disampaikan pemerintah adalah memperluas inklusi dan literasi keuangan, termasuk mendukung penyaluran berbagai program pemerintah.
Di sisi perpajakan, NIK sebagai NPWP juga bukan isu baru.
UU HPP dan aturan turunannya telah mengatur penggunaan NIK sebagai NPWP bagi wajib pajak orang pribadi penduduk Indonesia. DJP menjelaskan bahwa integrasi tersebut merupakan bagian dari pembangunan administrasi perpajakan dan kebijakan Satu Data Indonesia.
Artinya, ada beberapa proses digitalisasi yang berjalan bersamaan:
NIK → identitas
Rekening → akses layanan keuangan
QRIS/BI-FAST → infrastruktur pembayaran
Rupiah Digital → eksplorasi uang bank sentral dalam bentuk digital
Tetapi semuanya bukan satu sistem yang identik.
Justru tugas jurnalistik adalah memetakan hubungan antarsistem tersebut berdasarkan dokumen resmi, bukan menyatukannya secara otomatis menjadi satu teori pengendalian.
NIGERIA: JANGAN JADIKAN CONTOH DENGAN DATA YANG SALAH
Narasi bahwa Nigeria pada 2021 membatasi uang tunai untuk memaksa masyarakat memakai eNaira juga perlu diluruskan.
Dokumen resmi Central Bank of Nigeria menunjukkan kebijakan redesain naira dan pembatasan penarikan tunai diberlakukan dalam konteks kebijakan mata uang pada akhir 2022 dan awal 2023.
CBN menetapkan batas penarikan mingguan dan mendorong penggunaan berbagai kanal pembayaran, termasuk internet banking, mobile payment, kartu, POS dan eNaira.
Karena itu, menjadikan peristiwa tersebut sebagai bukti bahwa pemerintah “mematikan uang warga melalui CBDC” merupakan lompatan kesimpulan yang tidak didukung bukti yang cukup.
CASHLESS = POWERLESS?
Kalimat ini menarik sebagai pertanyaan jurnalistik.
Tetapi bukan sebagai kesimpulan faktual.
Masyarakat tanpa uang tunai memang akan semakin bergantung pada infrastruktur pembayaran digital.
Ketergantungan itu menciptakan pertanyaan baru:
Bagaimana jika jaringan gagal?
Bagaimana jika sistem diretas?
Bagaimana jika identitas salah?
Bagaimana jika rekening diblokir berdasarkan keputusan administratif yang keliru?
Bagaimana mekanisme pemulihan hak masyarakat?
Apakah akan tersedia opsi offline?
Seberapa besar privasi transaksi?
Pertanyaan tersebut justru relevan dengan kajian internasional CBDC.
IMF mencatat bahwa desain CBDC perlu mempertimbangkan cybersecurity, data, privasi, ketahanan sistem, adopsi serta pembayaran lintas batas.
“DATA ADALAH MINYAK BARU”?
Ungkapan itu sering digunakan dalam ekonomi digital.
Namun dalam konteks CBDC, persoalannya lebih spesifik.
Data pembayaran bukan sekadar angka.
Ia dapat menggambarkan siapa membeli apa, kapan, berapa nilainya, dan pola transaksi tertentu—tergantung desain data dan siapa yang memperoleh akses.
Karena itu, desain privasi CBDC bukan persoalan teknis semata.
Ia menyentuh:
hak privasi,
keamanan data,
kedaulatan digital,
perlindungan konsumen,
penegakan hukum,
dan batas kekuasaan negara maupun penyelenggara teknologi.
CATATAN JURNALIS
CBDC bukan otomatis alat pengawasan.
CBDC juga bukan otomatis ancaman kebebasan.
CBDC adalah infrastruktur uang baru yang konsekuensinya sangat ditentukan oleh desain teknis, hukum, tata kelola dan mekanisme pengawasan.
Karena itu, publik tidak membutuhkan propaganda ketakutan.
Publik juga tidak membutuhkan promosi teknologi tanpa kritik.
Publik membutuhkan dokumen, transparansi dan jawaban.
Pertanyaan WartaGlobal.Id sederhana:
Jika uang semakin digital, siapa yang memegang kunci datanya?
Dan pertanyaan berikutnya lebih penting:
Ketika transaksi masyarakat meninggalkan jejak digital, siapa yang mengawasi pihak yang mengawasi?
Di sinilah fungsi pers bekerja.
Bukan untuk menakut-nakuti masyarakat terhadap teknologi.
Tetapi untuk memastikan bahwa ketika teknologi berkembang, kedaulatan warga, privasi dan hak publik tidak tertinggal di belakang sistem.
NETTI — JURNALIS INDONESIA
FFU.WartaGlobal.Id Soroti
Riset • Data • Tabayun • Verifikasi • Kepentingan Publik